【失敗談あり】投資初心者が証券口座を開設して新NISAを始めてみた!DMM株100円からの資産運用ガイド
gorokun
ゴロくんの暮らしラボ
住宅ローンの金利が上がり続ける今、「借り換えは今からでは遅いのでは」と迷っていませんか。答えは、金利の水準ではなく「今の銀行と他行の差」で決まります。
我が家は2024年6月、りそな銀行の0.72%からドコモSMTBネット銀行(旧・住信SBIネット銀行)の0.32%へ借り換えました。諸費用116万円を引いても、総返済額で約200万円の差が出る試算です。
この記事では、金利が0.97%まで上がった今もこの判断を後悔していない理由を、実際の数字で示します。
あわせて、残高・残り期間・金利差から「借り換えで得する人・しない人」が分かる損益分岐表も載せました。

日銀は2026年6月に政策金利を0.75%から1.0%へ引き上げ、9月18日にはさらに1.25%への引き上げを決めました。今後も、経済・物価・金融の情勢に応じて政策金利を調整していく方針を示しています。
モゲチェックが公表している2026年8月末時点の利用者データがあります。借り換えを検討している人の今の金利は平均1.56%、借り換え先の金利は平均0.96%。金利差は0.60%、平均の削減額は約177万円でした。
今の金利1.56%は、2022年2月以降でいちばん高い水準です。返済中の金利が上がる一方で、借り換え先との平均金利差は0.60%あります。金利が上がった今でも、借り換えで差が出る人はいます。
ただし、銀行ごとの金利は月単位で動きます。2026年9月時点の借り換え向け変動金利は、auじぶん銀行が1.179%、三井住友銀行が1.525%。我が家が借り換えたドコモSMTBネット銀行は、2年前は最安クラスでした。今は主要ネット銀行の中で低い方ではありません。「あの銀行が安い」という評判は、2年で入れ替わります。借り換え先は、そのときに比較して決めるしかありません。
変動金利は、多くの銀行で年2回(4月1日と10月1日)見直されます。りそなの場合、見直された金利は3か月後の7月と1月の返済分から適用されます。ドコモSMTBネット銀行も、2025年12月17日までの契約なら同じ年2回の見直しです。
ただし、金利が上がったからといって、翌月の返済額がすぐ増えるわけではありません。元利均等返済には「5年ルール」があり、毎月の返済額は5年ごとにしか見直されません。その間に上がった金利の分は、返済額の中で利息の割合が増え、元金の減りが遅くなる形で反映されます。
我が家の場合、2024年6月の契約なので、返済額の見直しは「借入後5回目の10月1日」である2028年10月が基準です。金利が0.97%に上がった2026年9月の今も、毎月の返済額は114,092円のまま変わっていません。その代わり、返済額の中の利息が増え、元金が予定より減っていない。この「見えない負担」が、変動金利の本当のリスクです。
2021年8月に35年ローンを組み、金利は0.72%でした。住宅ローン本体が月112,294円、住宅購入時の諸費用ローンが月4,075円。合計で月116,369円を払っていました。
2024年6月の借り換え時点で、2つのローンの残高は合わせて約3,951万円。完済予定はどちらも2056年でした。
「毎月の返済額は、家計簿アプリの記録から拾いました。使い方はこちらの記事に書いています」
借り換え先は、当時の住信SBIネット銀行(2026年8月にドコモSMTBネット銀行へ名称変更)。変動金利0.32%、借入額は4,040万円です。残高より約89万円多いのは、事務手数料(借入額の2.2%)をローンに含めたためです。
返済期間は31年、完済予定は2055年。月々の返済は114,092円になりました。
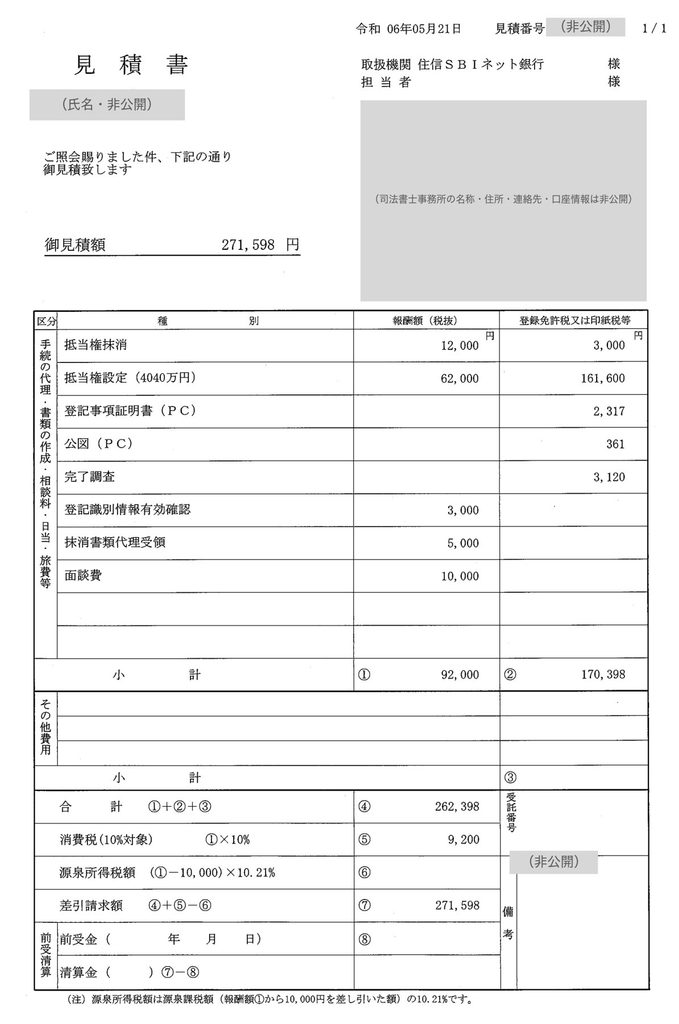
借り換えにかかった費用の合計は約116万円でした。
| 項目 | 金額 |
|---|---|
| 事務手数料(4,040万円×2.2%) | 888,800円 |
| 登記費用(司法書士への支払い) | 271,598円 |
| 合計 | 1,160,398円 |
登記費用のうち161,600円は、新しい抵当権を設定するための税金です。司法書士の報酬は税込101,200円。残りは前の抵当権を消すための実費でした。契約は電子契約だったので、収入印紙代はかかっていません。
事務手数料が89万円かかると聞くと、ひるみます。私も見積もりを見て一度手が止まりました。この89万円をどう回収するかが、借り換えの損得そのものです。

借り換え前の月116,369円と、借り換え後の月114,092円。差はわずか2,277円です。
「月2,300円で200万円?」と思うかもしれません。カギは完済時期です。りそなのままなら2056年まで払い続けるところを、2055年に終わらせました。月々の差は小さくても、払う回数が12回減ります。
計算はこうなります。
| 項目 | 金額 |
|---|---|
| りそなのまま払い続けた場合の総返済額(116,369円×385回) | 約4,480万円 |
| 借り換え後の総返済額(114,092円×372回、事務手数料込み) | 約4,244万円 |
| 差額 | 約236万円 |
| 登記費用27万円を引いたあと | 約209万円 |
この表は、2024年6月時点の返済額が完済まで変わらないものとして比較した試算です。どちらも変動金利のため、実際の総返済額は今後の金利しだいで変わります。元利均等返済・ボーナス返済なしで計算しています。
諸費用116万円を全部引いたうえで、借り換え時点の条件なら約209万円の差になる計算です。事務手数料の89万円は借入額に含まれているので、この表にすでに織り込まれています。
借り換えの申込時には、返済期間を自分で決めます。ここで2つの道があります。
1つは、完済時期を2056年のままにして、月々の返済額を下げる道。我が家の条件なら、月々は約5,900円下がって110,428円になっていました。もう1つは、月々をあまり変えずに完済を早める道。我が家はこちらを選び、2055年完済にしました。
意外だったのは、総額の差がほとんど変わらないことです。期間を縮めた場合が約209万円、月々を下げた場合が約202万円。差は7万円ほどしかありません。
総額が同じなら、選ぶ基準は家計の今の状態です。
今の返済が家計を圧迫しているなら、月々を下げる方が正解です。毎月5,900円、年間7万円の余裕が生まれます。逆に、今の返済額で問題なく回っているなら、期間を縮めた方が気持ちが楽です。我が家は後者でした。定年後にローンが残る期間を、1年でも短くしたかったのが理由です。
ネット銀行の申込画面では、返済期間を入力すると月々の返済額がその場で出ます。申し込む前に、両方のパターンを試しておくのがおすすめです。
2026年9月時点で、我が家の適用金利は0.97%です。借り換えたときの0.32%から、0.65%上がりました。
「0.32%で借り換えたのに、もう0.97%か」と思うと、損した気分になります。私も一瞬そう感じました。
ただ、変動金利はどの銀行も日銀の政策金利を受けて上がっています。りそなのままだった場合も、0.72%のままではありませんでした。つまり、今回の0.65%上昇をそのまま「借り換えたせい」と考えることはできません。
一方で、銀行ごとに基準金利の見直し時期や上げ幅は違います。ドコモSMTBネット銀行は、2024年5月から2026年8月までに基準となる短期プライムレートを5回引き上げました。りそなが同じ幅で上がったとは限らないので、「0.4%の差が今もそのまま残っている」とまでは言えません。
借り換えで得たのは「0.32%という低い金利」ではなく、「他行より低い金利で借り直せた」という事実です。ただ、その差が何年も続く保証はありません。
だから、借り換えは一度やれば終わりではありません。我が家も、5年ルールで返済額が見直される2029年1月の前に、もう一度他行と比べるつもりです。そのときに0.3%以上の差があれば、再度の借り換えも選択肢に入ります。
借り換えを迷っている人にとって、金利上昇は「やめる理由」ではありません。「今の銀行の金利が、他より高くないか」を確かめる理由です。確かめるのに必要な数字は、残高・残り期間・今の金利の3つだけです。
手元に返済予定表があれば、入力は5分で終わります。金利差がいくらあるのか、まず数字で見てみてください。
「金利差0.3%以上」は、今でも借り換え検討の目安としてよく使われます。ただし、0.3%あれば必ず得するわけではありません。残高・残り期間・諸費用まで入れると、結果はかなり変わります。
今のネット銀行は、事務手数料が借入額の2.2%かかります。このコストを入れて計算すると、次のようになります。
| 残高 | 残り期間 | 金利差0.2% | 金利差0.3% | 金利差0.5% |
|---|---|---|---|---|
| 1,000万円 | 20年 | −30万円 | −20万円 | ±0 |
| 2,000万円 | 20年 | −31万円 | −10万円 | +33万円 |
| 2,000万円 | 30年 | −7万円 | +26万円 | +91万円 |
| 3,000万円 | 20年 | −31万円 | ±0 | +64万円 |
| 3,000万円 | 30年 | +4万円 | +53万円 | +151万円 |
2026年9月時点の試算です。借り換え後の金利1.2%、元利均等返済・ボーナス返済なし、諸費用は残高の2.2%+登記費用30万円、金利は完済まで変わらないと仮定しています。
「金利差0.3%・残高1,000万円・残り20年」では、20万円の赤字です。金利差0.3%は、残高と期間しだいで損にもなる。これが表の読み方です。
我が家の条件は、残高約3,951万円、残り約32年、金利差0.4%。表で言えば右下の、いちばん得しやすい場所にいました。
だから約200万円の差が出ました。同じ0.4%の差でも、残高2,000万円・残り15年なら、手数料を回収するのがやっとです。
表から読み取れる目安はこうなります。
残高が3,000万円以上で残り20年以上あるなら、金利差0.3%でも検討の余地があります。残高が2,000万円前後なら、金利差0.5%は欲しいところです。残り期間が15年を切っていたり、残高が1,000万円台なら、借り換えより繰り上げ返済の方が効くことが多いです。
自分がどのマスにいるかは、今の返済予定表を見れば分かります。残高、残り回数、適用金利の3つを確かめるだけです。

我が家が銀行を選ぶときに使ったのがモゲチェックです。住宅ローンの比較サービスで、今の残高と金利を入れると、借り換え先の候補と削減額の目安が出ます。
役に立ったのは、金利だけでなく手数料も並べて見られることでした。金利が0.05%低くても、手数料が保証料型か定率型かで、総額は数十万円変わります。銀行の公式サイトを1つずつ回っていたら、この比較はできませんでした。
候補を絞ると、残ったのは楽天銀行と住信SBIネット銀行でした。ネット銀行同士で、金利にほとんど差がありません。
決め手は手間です。住信SBIは当時のメインバンクで、口座も普段の入出金もそこにありました。楽天銀行を選ぶと、新しく口座を作り、カードを受け取り、毎月の返済用に振り込む手間が増えます。**金利差がわずかなら、生活の動線を変えない方を選ぶ。**そう判断しました。
我が家は2024年4月に借り換えを決め、6月20日に実行しました。約2ヶ月です。
身構えていた書類集めは、思ったほどではありませんでした。ネット銀行なので申込も書類の提出もスマホで完結します。住民票や課税証明書は、マイナンバーカードがあればコンビニで取れました。市役所に並ぶ必要はありません。
実行日には、新しい銀行からの融資、前の銀行への一括返済、司法書士による登記が同じ日に動きます。自分でやることは、当日に口座へ振り込まれた金額を前の銀行に送るだけでした。

金利差があるなら間に合います。借り換えの差は「金利の絶対水準」ではなく「今の銀行と他行の差」で決まるためです。審査から実行までは、事前審査に数日、本審査に2〜3週間、実行までの調整に2〜4週間で、合計1〜2ヶ月が目安です。多くの銀行の金利見直し(4月1日・10月1日)を意識して動くと、タイミングを逃しません。
条件を満たせば続きます。主な条件は、新しいローンが前のローンを返すためのものであること。そして、新しいローンの返済期間が10年以上であることです。期間を縮める借り換えで残り期間を10年未満にすると、控除の対象から外れます。なお、我が家のように諸費用を含めて借り換え前の残高より多く借りた場合、控除の対象になる残高は「借り換え前の残高÷新しい借入額」の割合で調整されます。
前の銀行の団信は、完済と同時に終了します。新しい銀行で改めて団信に加入するため、健康状態の告知が必要です。持病がある場合は審査に通らない可能性があるので、事前審査の段階で確認してください。
我が家の借り換えは、月々2,300円の削減と完済1年の前倒しで、借り換え時点の条件なら諸費用込みで約200万円の差になる試算でした。その後の金利上昇は、前の銀行に残っていても避けられなかったものです。判断が失敗だったとは考えていません。
借り換えで得するかどうかは、残高・残り期間・金利差の3つで決まります。今日やることは1つだけです。今のローンの返済予定表を出して、この3つの数字を確かめてください。
3つそろっているなら、動く価値があります。
3つの数字が手元にあれば、あとは入れるだけです。自分のローンでいくら差が出るのか、今日のうちに確かめておきましょう。