【12件公開】ふるさと納税で年2回リピートした返礼品4選と選び方
gorokun
ゴロくんの暮らしラボ
共働き夫婦が1000万円を貯めるのに何年かかるかは、毎月の積立額でほぼ決まります。
現金だけなら月5万円で約16.7年。毎月の5万円をすべて年利3%で運用できた場合は約13.6年です。
物価高の今、我が家は額の大きさより、やめずに続けることを優先しています。食費や電気代は削らず、保険の解約や住宅ローンの借り換えなど、固定費と借入だけに手を打ってきました。
40代・共働きの会社員(技術職)として2021年から続けてきた家計管理の体験と、2020年からの物価・賃金の数字をあわせて紹介します。
現金だけで貯める場合の年数は、次の式でおおよそ出せます。
1000万円 ÷(月の積立額×12)= 年数
下の表は、1000万円に初めて届く月まで計算した結果です。現金のみの場合と、毎月の積立額をすべて年利3%・5%で運用した場合を比較しました。
| 月の積立額 | 現金のみ | 年利3% | 年利5% |
|---|---|---|---|
| 月3万円 | 27.8年 | 20.3年 | 17.5年 |
| 月5万円 | 16.7年 | 13.6年 | 12.2年 |
| 月7万円 | 11.9年 | 10.3年 | 9.4年 |
| 月10万円 | 8.3年 | 7.5年 | 7.0年 |
初期資金は0円、積立日は毎月末としています。毎月同額を積み立て、年利3%・5%で一定に運用できた場合の試算です。税金と手数料は入れていません。
実際の運用は利回りが毎年変わり、元本割れすることもあります。「現金のみ」は預金残高が1000万円になる年数、年利の列は投資の評価額が1000万円になる年数です。評価額は相場で動くので、1000万円の現金を用意できる時期とは同じではありません。
10年で届かせるなら、現金だけで月8万3,334円以上が必要です。月8.3万円ちょうどだと、10年で996万円にとどまります。夫婦2人で分ければ、1人あたり月約4.2万円です。
「月いくらなら無理がないか」は、手取りの何割を回すかで考えると決めやすくなります。夫婦の手取り合計ごとに、現金だけで貯めた場合を計算しました。
| 夫婦の手取り合計 | 10%を積立 | 15%を積立 | 20%を積立 |
|---|---|---|---|
| 月40万円 | 月4万円/20.8年 | 月6万円/13.9年 | 月8万円/10.4年 |
| 月50万円 | 月5万円/16.7年 | 月7.5万円/11.2年 | 月10万円/8.3年 |
| 月60万円 | 月6万円/13.9年 | 月9万円/9.3年 | 月12万円/7.0年 |
10%・15%・20%は試算の条件で、「この割合が正解」という目安ではありません。家賃や住宅ローン、車の有無で、回せる割合は家庭ごとに大きく変わります。まずは今の家計で続けられそうな割合を選び、年数を確かめてみてください。
1000万円までの年数を決めるのは、月の積立額と続けた期間の2つです。積立額を下げれば到達は遅くなりますが、無理なく続けやすくなります。
月5万円で始めて、3年後に積立額を下げた場合を計算してみました。
| 積み立て方 | 現金のみ | 年利3% |
|---|---|---|
| 月5万円をずっと続ける | 16.7年 | 13.6年 |
| 3年後から月4万円に下げる | 20.1年 | 15.5年 |
| 3年後から月3.5万円に下げる | 22.6年 | 16.8年 |
| 3年後から月3万円に下げる | 25.8年 | 18.4年 |
| 3年後に積立を停止 | 180万円(3年時点) | 約188万円(3年時点・以後も変動) |
月4万円に下げた場合、年利3%の試算では到達が約2年遅れます。月3万円まで下げると約5年の遅れです。積立をやめると、新たなお金の積み上げはそこで止まります。
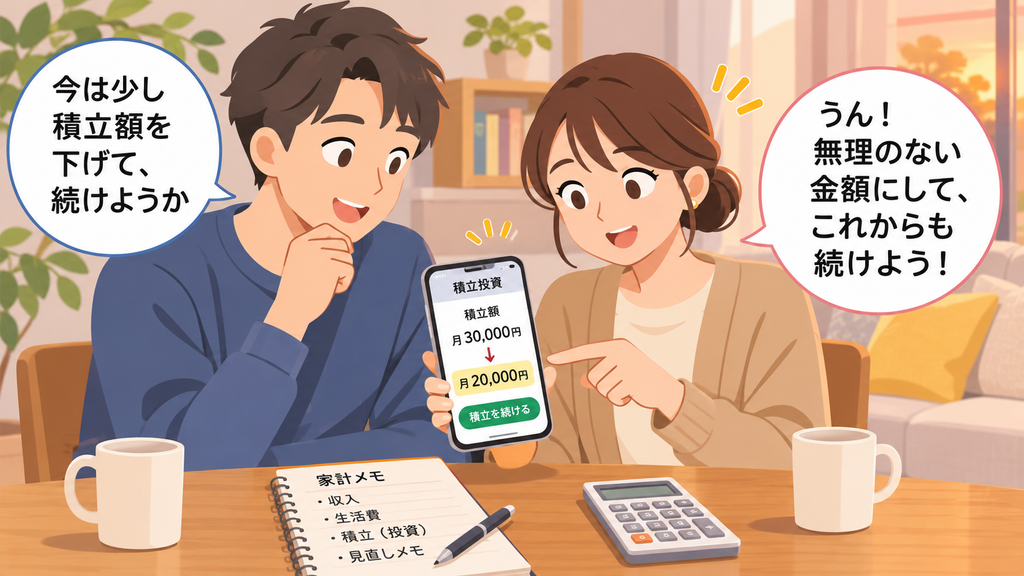
我が家も、2024年の年末ごろから、NISAの積立を月5万円から約3.5万円に下げました。それでも積立自体は止めていません。
無理のない金額に調整してでも、積立を続けることを大切にしています。
総務省の消費者物価指数で、2020年を100とした2025年の平均を見てみます。
| 項目 | 2025年平均(2020年=100) |
|---|---|
| 総合 | 111.9 |
| 食料 | 125.8 |
| 光熱・水道 | 116.9 |
5年で、総合は約12%、食料は約26%上がった計算です。スーパーのレシートが高く感じるのは、気のせいではありません。総合物価指数で単純計算すると、2025年の1000万円は2020年の約894万円分の価値になります。
2026年に入っても上昇は続いています。2026年9月の全国の物価は、総合が前年同月比2.1%の上昇でした。生鮮食品を除く食料は2.9%上がっています(2025年基準)。
給料の額面は増えています。2025年度の現金給与総額は前年度比2.5%増でした。ところが物価の上昇がそれを上回り、実質賃金は0.5%減(持家の帰属家賃を除く総合で実質化)。4年度続けてマイナスです。
2026年は8月まで、実質賃金が8か月連続で前年同月比プラスになりました(8月は1.5%増)。ただ、前の年より改善したことと、ここ数年の目減りを取り戻したことは別の話です。私自身、プラスのニュースを見ても、賃金はまだまだ低いと感じています。
**毎月の余裕が減ったのは、家計管理のやり方だけが原因ではありません。**物価と賃金の差が、そのまま家計に出ています。
出典:総務省統計局「消費者物価指数 年平均」、2026年9月分は「第一生命経済研究所 消費者物価指数(全国・2026年9月)」「共同通信(熊本日日新聞)」、賃金は厚生労働省「毎月勤労統計調査 令和7年度分結果確報」(かいけつ!人事労務の解説)、2026年8月分は「毎月勤労統計調査 令和8年8月分結果速報(かいけつ!人事労務)」
我が家では、借入の返済や固定費の見直しを進め、浮いた分を先取りで貯めてきました。ただ、借入を先に返すのが誰にでも有利とは限りません。金利の低い借入を急いで返すと、手元のお金が減って、急な出費に備えにくくなります。
以前は、保険ショップで「月1.5万円」と金額を先に決め、その中で保険を組んでもらっていました。必要な保障も分からないまま、みんな入っているからという理由での加入です。
家を買うタイミングで、このままでいいのか不安になりました。考え直して不要と判断し、2020年6月ごろに解約。月1.5万円の固定費がなくなりました。
私は大学院の2年間、第二種(有利子)の奨学金を借りていました。返済は月1万円ちょっとです。家を買う前に、残りを一括で返しました。
毎月の返済はなくなり、その後の利息もかからなくなりました。ただし、その代わりにまとまった現金を使っています。毎月1万円ちょっとを節約したのとは性質が違う、という点は分けて考えたほうが正確です。
日本学生支援機構の第二種奨学金は、貸与が終わる時期に利率が決まります。利率固定方式なら、その利率が返し終わるまで続きます。貸与終了の時期ごとの利率(固定方式・基本月額)は、次のとおりです。
2020年ごろの0.070%を知っていると、奨学金は低金利というイメージが残りがちです。でも、2026年は上限の3.000%まで上がりました。固定と見直しの選び直しには学校ごとの期限があるので、卒業前に確認してください。
出典:日本学生支援機構「2007年度以前の利率」「2007年度以降の利率」「利率の算定方法の変更」
我が家は2024年6月に、変動金利0.72%のローンから0.32%のローンへ借り換えました。借り換え当時、月々の返済額は約2,300円減り、完済も1年早めています。
その借り換え先の金利が、2026年9月時点で0.97%まで上がりました。我が家の契約では、月の返済額は5年ごとの見直しのため2028年10月までは据え置きです。その間、返済の中の利息が増え、元金の減りが遅くなります。金利の上昇は、明細の金額だけでは見えにくい負担です。
🔗 借り換えの諸費用や総返済額の差は、住宅ローン借り換えの体験記事で全部の数字を載せています
スマホはLINEMOの30GBプランで、月2,970円です。月1,000円強のオプションも解約しました。小さく見えますが、気づくまで払い続けることになります。
我が家は車を持っていません。これは払っていた費用を削ったのではなく、払うはずだった費用を避けている形です。
関東で普通車を1台持つと仮定した、私の試算はこうです。駐車場・任意保険・自動車税・車検・ガソリンで年41.5万円。車両の値下がり分を年20万円として足すと、年61.5万円になります。月にすると約5.1万円です。
住む場所によっては車が欠かせない人もいます。それでも、買う前に月の維持費を一度計算してみる価値はあります。
🔗 年61.5万円の内訳と、車を買っていいと決めた基準は、車を買わない節約の記事で詳しく書きました
効果の種類が違うものを足すと誤解を招くので、分けて並べました。
| 種類 | 項目 | 月あたりの金額 |
|---|---|---|
| 実際に減った支出 | 保険の解約 | 約1.5万円 |
| 実際に減った支出 | 住宅ローンの借り換え | 約2,300円(借り換え当時) |
| 実際に減った支出 | スマホのオプション解約 | 1,000円強 |
| 一括返済で消えた返済 | 奨学金 | 月1万円ちょっと |
| 持たない選択で避けた想定費用 | 車 | 約5.1万円 |
実際に毎月の支出が減ったのは、上の3つで月約1.8万円です。奨学金は一括返済でまとまった現金を使っています。車の約5.1万円は「持っていたら払っていた」想定の費用で、実際に積立へ回せた金額ではありません。
これから車を持つか迷っている家庭なら、金額の大きい車が一番の分かれ目になります。
逆に、食費と電気代は削っていません。毎日のことなので、我慢すると暮らしがつらくなるからです。
水道・光熱費は、マネーフォワードの記録で4年間、月2.3〜2.5万円でほぼ横ばいでした。物価指数では光熱・水道が上がっていても、我が家の負担は大きく変わっていません。
我が家は、浮いたお金をまず生活防衛資金として現金で貯めました。目安にしたのは生活費の12か月分です。必要な月数は、収入の安定度や家族構成で家庭ごとに違います。それがたまってから、投資に回しています。
家計は、夫婦でマネーフォワードを共有しています。見ているのは、大きく使いすぎていないかどうか。そこを2人でチェックする、くらいの緩さです。
最初の表で比べると、月3万円の場合は現金で27.8年、年利5%なら17.5年。約10年の差がつきます。月10万円だと差は1.3年です。積立額が小さく、期間が長いほど、運用の差が大きく効いてきます。
ただし、投資の評価額は相場で上下します。数年以内に使う予定のお金は、現金で持っておくほうが安心です。生活防衛資金を確保したうえで、すぐには使わないお金を積立投資に回す。我が家はこの順番でした。
子育て前後は、収入が一時的に減ったり、毎月の支出が増えたりしやすい時期です。その時期に積立額を下げるのは、計画の失敗ではありません。到達は遅くなっても、前の章の表のとおり、続ければ1000万円には近づきます。
生活費が増えれば、生活防衛資金として必要な額も増えます。先に現金の備えを見直し、それから積立額を決め直すと、途中でやめずに済みます。
2021年から家計管理を続けてきて、一番大きかったのは、お金の不安が減ったことです。将来への不安が小さくなると、挑戦する気持ちが出てきます。私の場合、仕事で新しいことに挑戦する決断ができました。
もう一つは、お金の使い方が変わったこと。少しでも蓄えがあると、本当に欲しいものはすぐに買えます。いつでも買えると分かると、逆に使わなくなりました。苦労して貯めたお金だから、無駄遣いしたくないんです。
🔗 夫婦で家計を共有している記録の続け方は、マネーフォワードMEの記事にまとめています
毎月の積立額をすべて年利5%で運用できた場合、月5万円なら現金の16.7年が12.2年になり、約4.5年短くなります。月7万円では約2.5年、月10万円では約1.3年の短縮です。利回りは仮定で、評価額は相場で上下します。数年以内に使うお金は現金で分けておくと安心です。
毎日の食費や電気代より、一度見直せば毎月効く固定費から確認するのがおすすめです。我が家では保険の解約で月1.5万円、スマホのオプション解約で月1,000円強が減りました。それでも足りない時期は、積立額を下げてでも続ける方法があります。月5万円を3年後に月4万円へ下げても、年利3%の試算で遅れは約2年です。
1000万円に届くかを分けるのは、無理な節約より、やめずに続けられるかどうかです。
最初の一歩は、今月の明細から1つだけ選ぶこと。保険、奨学金、スマホのオプションのどれかを確認すれば十分です。浮いた分を先取りに回せば、緩めた家計のままでも1000万円に近づけます。