資産3,000万円への最短ルート。お金の知識ゼロから人生を激変させたFP・簿記3級活用術
gorokun
ゴロくんの暮らしラボ
カード明細に、見覚えのない1,000円ちょっとの請求が毎月ある。不正利用なのか、自分の解約忘れなのか、わからないと落ち着きませんよね。
私の場合、正体はスマホオプションの解約忘れでした。2016年ごろから2021年近くまで、合計5万円前後を払い続けていた計算です。
この記事では、謎の請求の正体を突き止める手順と止め方、二度と繰り返さない仕組みをまとめました。
2016年にカードの不正利用に遭い、電話で4万円ちょっとを取り戻した経験も含めて、実体験ベースでお伝えします。
明細に載っていたのは、毎月1,000円ちょっとの請求でした。
正体は、スマホ契約時に付けた電子書籍・雑誌の読み放題サービスです。サービス名は、正直もう覚えていません。
払っていたのは、2016年ごろから2021年近くまでの4〜5年ほど。当時の明細は残っていません。カードも作り替えているので、正確な金額は出せないんです。
月1,000円ちょっとで計算すると、5万円前後になります。一度も開いていないサービスに、合計で約5万円を払っていた計算です。
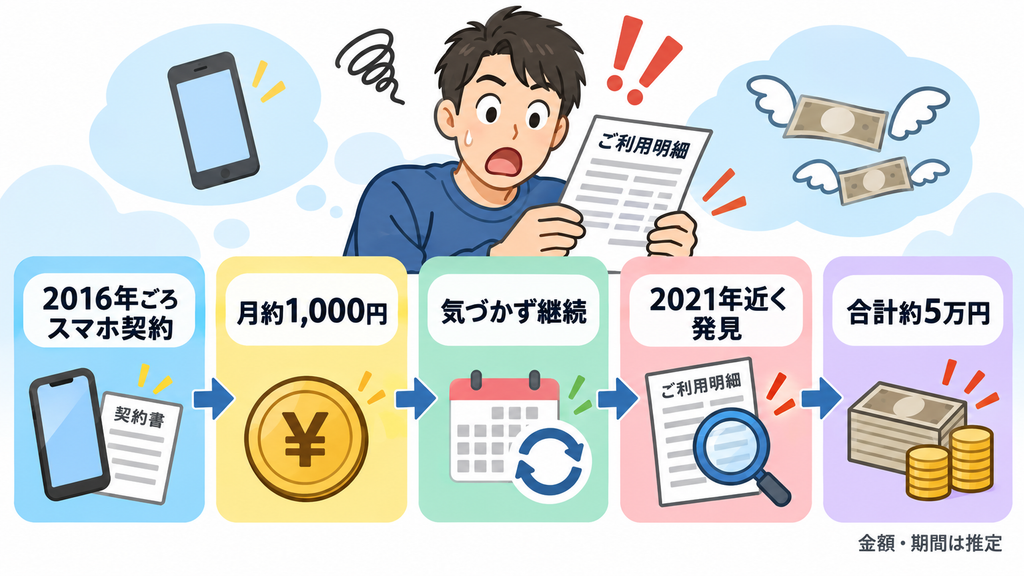
契約したのは、いわゆる「0円スマホ」が当たり前だった頃です。スマホを買ったお店で、いろいろなセットをてんこ盛りで付けました。
店員さんの説明は「1か月過ぎたら解約できますよ」。
その「できます」を「しなくてもいい」と受け取ったのが失敗でした。家に帰った時点で、オプションの存在ごと頭から消えていました。
2019年10月の改正電気通信事業法で、通信料金と端末代金の分離が進みました。通信契約とセットにした端末の値引きにも、上限が設けられています。
それでも、契約時に動画配信や補償などのサービスを勧められる場面は今もあります。「◯か月後に外してOK」は、これから契約する人にも起こりうる話です。
見直しのきっかけは、注文住宅の打ち合わせでした。住宅ローンを組む前に、家計を一度洗い出すことにしたんです。
Zaimなど家計簿アプリをいくつか試していたとき、毎月同じ額の知らない請求が目に留まりました。
以前に不正利用を経験していたので、最初はヒヤッとしました。ただ、毎月ほぼ同じ日に同じ額だったため、「昔契約した定額サービスでは?」と考え、まず自分の契約を調べました。
請求名でネット検索すると、出てきたのは雑誌の読み放題系のサービス。そこで「携帯を買ったときに付けたやつだ」と思い当たりました。
登録していそうなメールアドレスでパスワードを再発行し、サイトの解約手続きから止めています。発見から解約までは、その日のうちに終わりました。
返金は求めていません。「1か月後に外せばいい」と聞いていながら放置したのは、自分の怠惰さだったからです。
キャリアが提供するオプションなら、My docomo・My au・My SoftBankなどの契約内容の画面で加入状況を確認できます。
私の場合は、携帯料金とは別にクレジットカードへ請求が来ていました。ただ、当時の契約書類が残っていません。キャリアのオプションだったのか、お店を通じて別のサービスに加入したのかまでは確認できないんです。
キャリアの画面に見当たらないのにカードへ請求が来ているなら、サービス会社と直接契約している可能性があります。その場合は、サービスを提供している会社へ直接解約を申し出る必要があります。
焦って検索してきた方は、ここから読んでください。
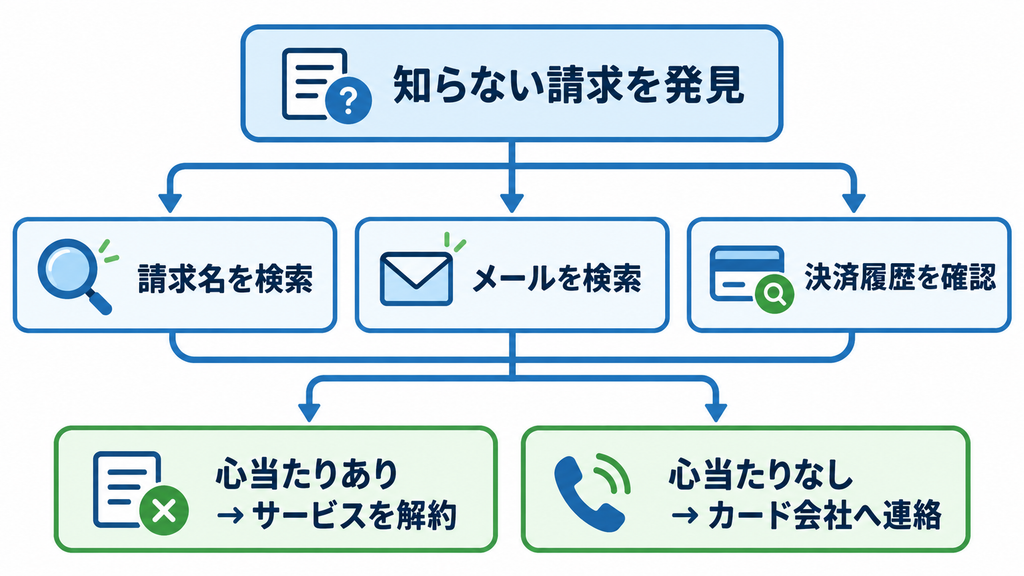
国民生活センターは、身に覚えのない請求を受けたとき、すぐに払ったり相手に連絡したりしないよう呼びかけています。先に、自分や家族の利用ではないか確認するのが基本です。
明細には、サービス名ではなく運営会社の名前が載ることもあります。請求名で何も出なくても、次の順に調べると見当がつくことが多いです。
正体がわかって続ける気がないなら、その日のうちに解約しましょう。サブスクは使っていなくても、解約するまで料金がかかり続けます。
| 手がかり | 自分の契約の可能性 | 不正利用の可能性 |
|---|---|---|
| 金額と日付 | 毎月ほぼ同額・同日 | 不規則、または高額 |
| 請求名の検索結果 | 定額サービスの名前が出る | 何も出ない、海外の名前 |
| メール | 登録完了・更新の通知がある | 該当なし |
| 家族 | 家族が使っていた | 誰も心当たりがない |
毎月同額でも、不正な請求が続くケースはあります。表はあくまで目安として、心当たりがなければ次へ進んでください。
ここまで調べても心当たりがなければ、カード会社へ連絡します。カード裏面の番号に電話してください。不審なサイトにカード番号を入れた覚えがあるなら、番号の変更や利用停止も相談しましょう。
急ぐ理由があります。横浜市消費生活総合センターの相談事例では、明細を4か月見ていなかった人がいました。その人は、申し出から60日より前の利用分は補償できないと言われています。補償の条件や期間は、カード会社の規約次第です。
私も2016年の不正利用に気づいたときは、すぐカード会社へ電話しました。結果として4万円ちょっとが返金されています。
どこに相談すればいいかわからないときは、消費者ホットライン「188」へ。最寄りの消費生活センターを案内してもらえます。
契約が有効に続いていたなら、使わなかっただけで返金を求めるのは原則難しいです。川崎市の案内でも、返金の可否は規約次第としつつ、使わなかったことを理由には求められないとしています。
一方、申込み時の表示が誤解を招くものだった場合は、契約を取り消せることもあるとされています。
一番の理由は、当時の私のお金の管理が雑だったことです。
独身時代の私は、給料も多くありませんでした。それでも入ってきたお金はほぼ自由に使っていて、明細はまともに見ていません。
月1,000円という金額も絶妙でした。飲み会1回分より安く、使っていないので「何かに払っている」という意識すらない。
実は2016年に、動画配信サービスで4万円ちょっとの不正課金に遭っています。そのときはカード会社に電話して、返金してもらえました。
パスワードの管理はちゃんとしようと思いました。ところが、お金の使い方の雑さは変わらなかったんです。
同じ2016年に結婚し、そこから少しずつ使い方は改善していきました。それでも、携帯料金とは別にカードへ来るこの1,000円は見逃したままでした。
**収入が増えるほど、月1,000円は「誤差」に見えてきます。**収入に関係なく、一度は明細をさかのぼってみてください。
請求の正体がわかっても、IDやパスワードがわからず止められない。ここで詰まる人は多いはずです。
私がすぐ解約できたのは、皮肉にも当時パスワードを使い回していて、メールアドレスも2つほどしかなかったからです。
もちろん使い回しはおすすめしません。2016年の不正課金も、今思えばその延長線上にありました。
パスワードを再発行できない場合は、登録した可能性のあるメールアドレスや氏名を一つずつ試します。それでも契約を特定できなければ、サービス提供会社へ直接問い合わせて解約を申し出てください。請求元そのものがわからないときは、カード会社にも相談できます。
今は1Passwordで全部のログイン情報を管理しています。「どのアドレスで登録したか」も一緒に残しているので、解約したいときに探す手間がゼロになりました。
10年使って手放せない理由は、こちらの記事で詳しく書いています
「毎月明細をしっかり見る」は、私には続きませんでした。根性に頼らず、自然に気づける仕組みに変えています。
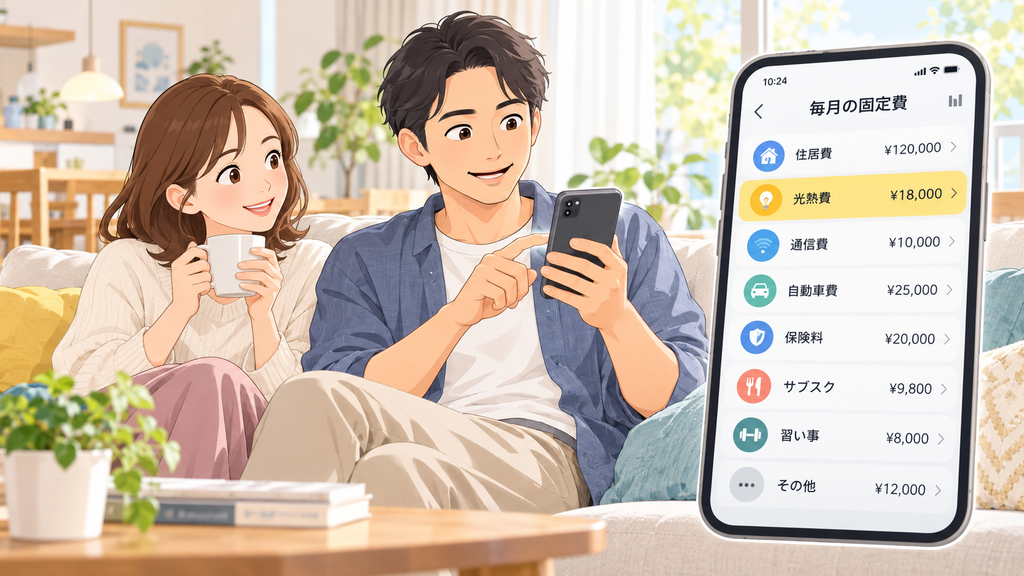
いくつか家計簿アプリを試して、落ち着いたのがマネーフォワードMEです。カードや口座をつないでおくと、明細が自動で集まります。
今は週に何度も開いています。投資の増減は「見ない方がいい」という意見も多いですが、私にはむしろモチベーションになっています。
毎月同じ額の請求が並ぶので、知らない定額課金があれば1画面で浮いて見えます。あの1,000円も、このアプリを使っていれば数か月で気づけたはずです。
実際の使い方と、資産形成にどう役立ったかはこちらの記事にまとめています
半年〜1年に1回、簡単なライフプラン表を作っています。そのついでに固定費とサブスクを全部書き出すのがルールです。
考え方はリベ大(リベシティ)を参考にしています。サブスクは「1つ入れたら、どれか1つ抜ける」と決めてから、数が増えなくなりました。
カードの枚数が多いと、明細を追う場所も増えます。私は財布を小さくしたタイミングで、メインで使うカードを絞りました。
今回の1,000円のように、携帯料金とは別にカードへ来る請求もあります。見る場所が1〜2か所なら、見落とす余地がぐっと減ります。
財布とカードを絞った経緯は、こちらの記事で書いています
A. 定額サービスや自動継続の契約になっている可能性が高いです。無料お試しの申込みが、そのまま有料の月額契約に切り替わっているケースもよくあります。請求名でサービスを特定し、マイページや提供会社の窓口で契約状況を確認してください。
A. 明細には、使ったサービス名ではなく運営会社や決済代行会社の名前が載ることがあります。JCBの案内では、請求名の前後に国内の電話番号が付いていれば、そこへ直接問い合わせると解決することがあるとされています。
A. 多くのカード会社では、不正利用の調査を申し込むと、そのカードは停止され再発行になります。公共料金や他のサブスクの支払いに使っていれば、カード番号の登録し直しが必要です。自分の契約の可能性を先に潰しておく理由は、ここにもあります。
月1,000円でも、放置すれば5年で6万円です。
まずは直近3か月のカード明細を開き、知らない定額の請求がないか見てください。不正利用が疑われるならカード会社へ、迷ったら188へ。
見終わったら、次は家計簿アプリで「勝手に気づける仕組み」を作っておくと安心です。